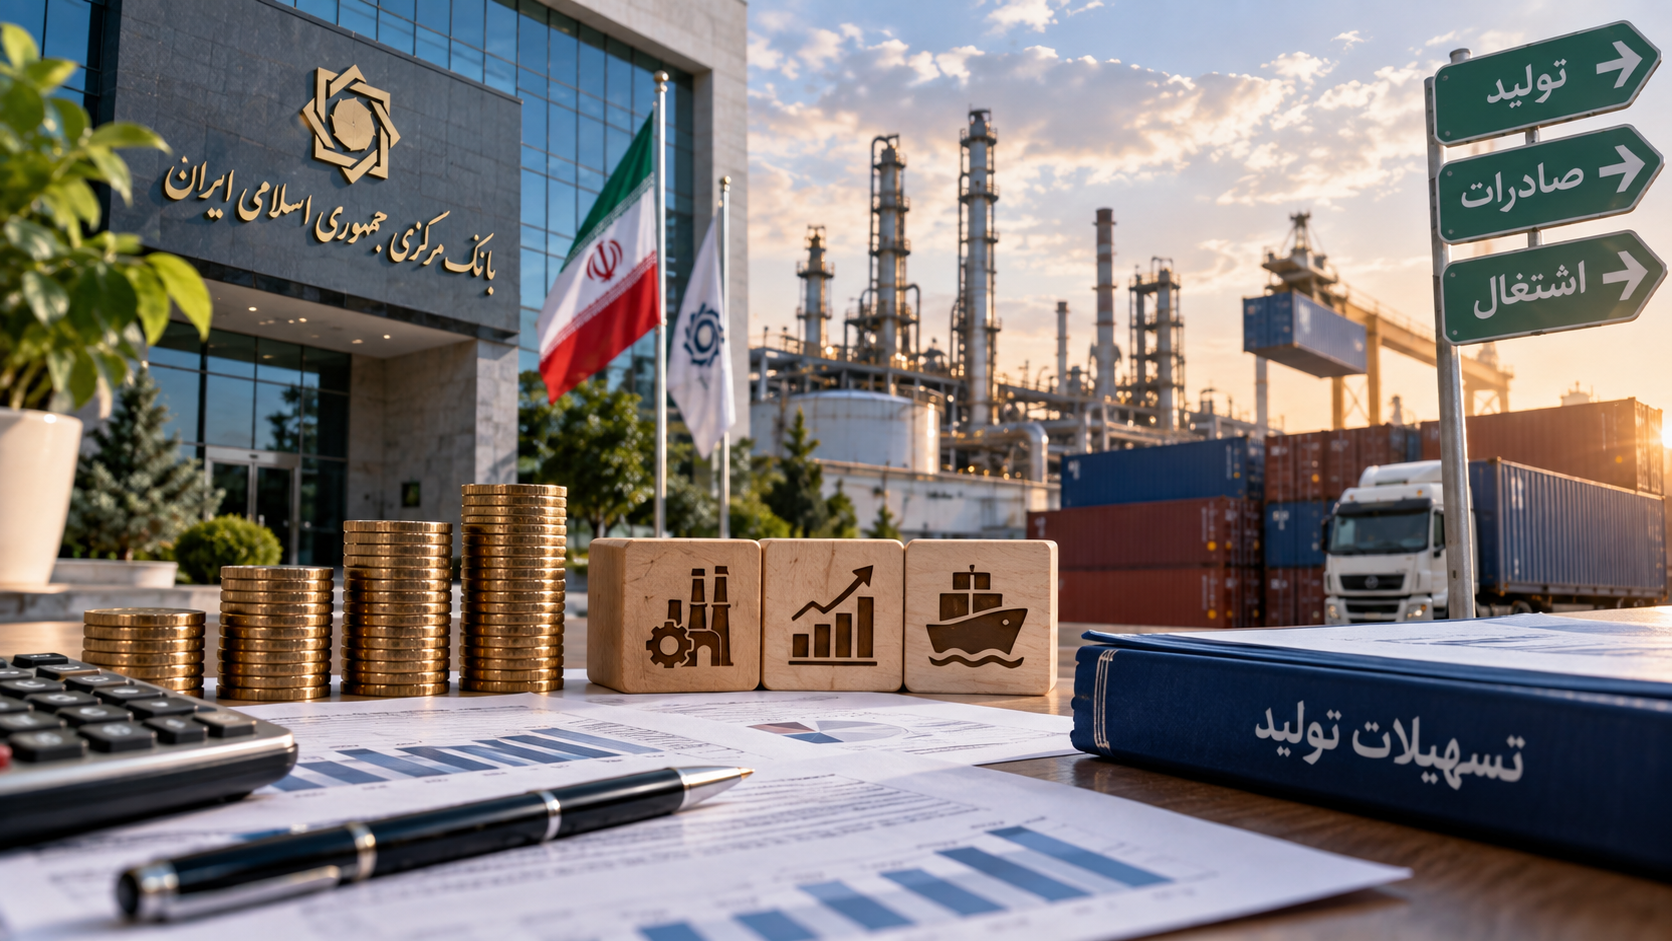
بر اساس آمار منتشرشده از عملکرد شبکه بانکی در سال ۱۴۰۴، بانکها در مجموع بیش از ۱۰ هزار و ۵۷۸ هزار میلیارد تومان تسهیلات پرداخت کردهاند که نسبت به سال قبل ۳۴.۶ درصد افزایش داشته است.
از این میزان، حدود ۷۴.۹ درصد به صاحبان کسبوکارها و ۲۵.۱ درصد به مصرفکنندگان نهایی اختصاص یافته است.
در همین دوره، بخش صنعت و معدن حدود ۳۳۸.۲ هزار میلیارد تومان تسهیلات دریافت کرده که حدود ۲۹۳.۷ هزار میلیارد تومان آن، یعنی ۸۶.۸ درصد، برای تأمین سرمایه در گردش اختصاص داشته است.
رشد سهم صنعت از منابع بانکی
بررسی روند تسهیلات نشان میدهد سهم صنعت و معدن از کل تسهیلات بانکی طی سالهای گذشته افزایش یافته و از حدود ۳۰ درصد در سال ۱۳۹۵ به بیش از ۴۲ درصد در سال ۱۴۰۵ رسیده است.
با این حال، افزایش سهم یک بخش از تسهیلات لزوماً به معنای ایجاد ظرفیت جدید تولید نیست؛ زیرا بخش قابل توجهی از منابع صنعت صرف سرمایه در گردش میشود.
تمرکز بر پروژههای صادراتی و ارزآور
یکی از محورهای سیاست هدایت اعتبار، انتقال منابع به سمت طرحهایی است که علاوه بر ایجاد ظرفیت تولید، امکان درآمد ارزی و توسعه صادرات دارند.
پتروپالایشگاهها، صنایع معدنی، پروژههای زیرساختی و طرحهای صادراتمحور از جمله حوزههایی هستند که در این چارچوب مورد توجه قرار گرفتهاند.
از سوی دیگر، بانک مرکزی در ماههای اخیر توسعه تأمین مالی زنجیره تولید را نیز دنبال کرده است. طبق اعلام روابط عمومی بانک مرکزی، تأمین مالی بنگاهها از این ابزار در چهار ماه نخست سال ۱۴۰۵ از ۱۱۷ همت عبور کرده که در مقایسه با ۸.۲ همت در مدت مشابه سال قبل، بیش از ۱۴ برابر شده است.
مسئله اصلی؛ منابع بانکی چه اثری ایجاد میکنند؟
یکی از چالشهای سیاست هدایت اعتبار، سنجش نتیجه نهایی تسهیلات است. صرف پرداخت وام به یک واحد تولیدی الزاماً به معنای افزایش تولید یا صادرات نیست.
به همین دلیل، ارزیابی میزان افزایش ظرفیت تولید، ایجاد اشتغال، رشد صادرات، ارزش افزوده و درآمد ارزی میتواند در سنجش اثربخشی منابع بانکی اهمیت داشته باشد
دیدگاهتان را بنویسید