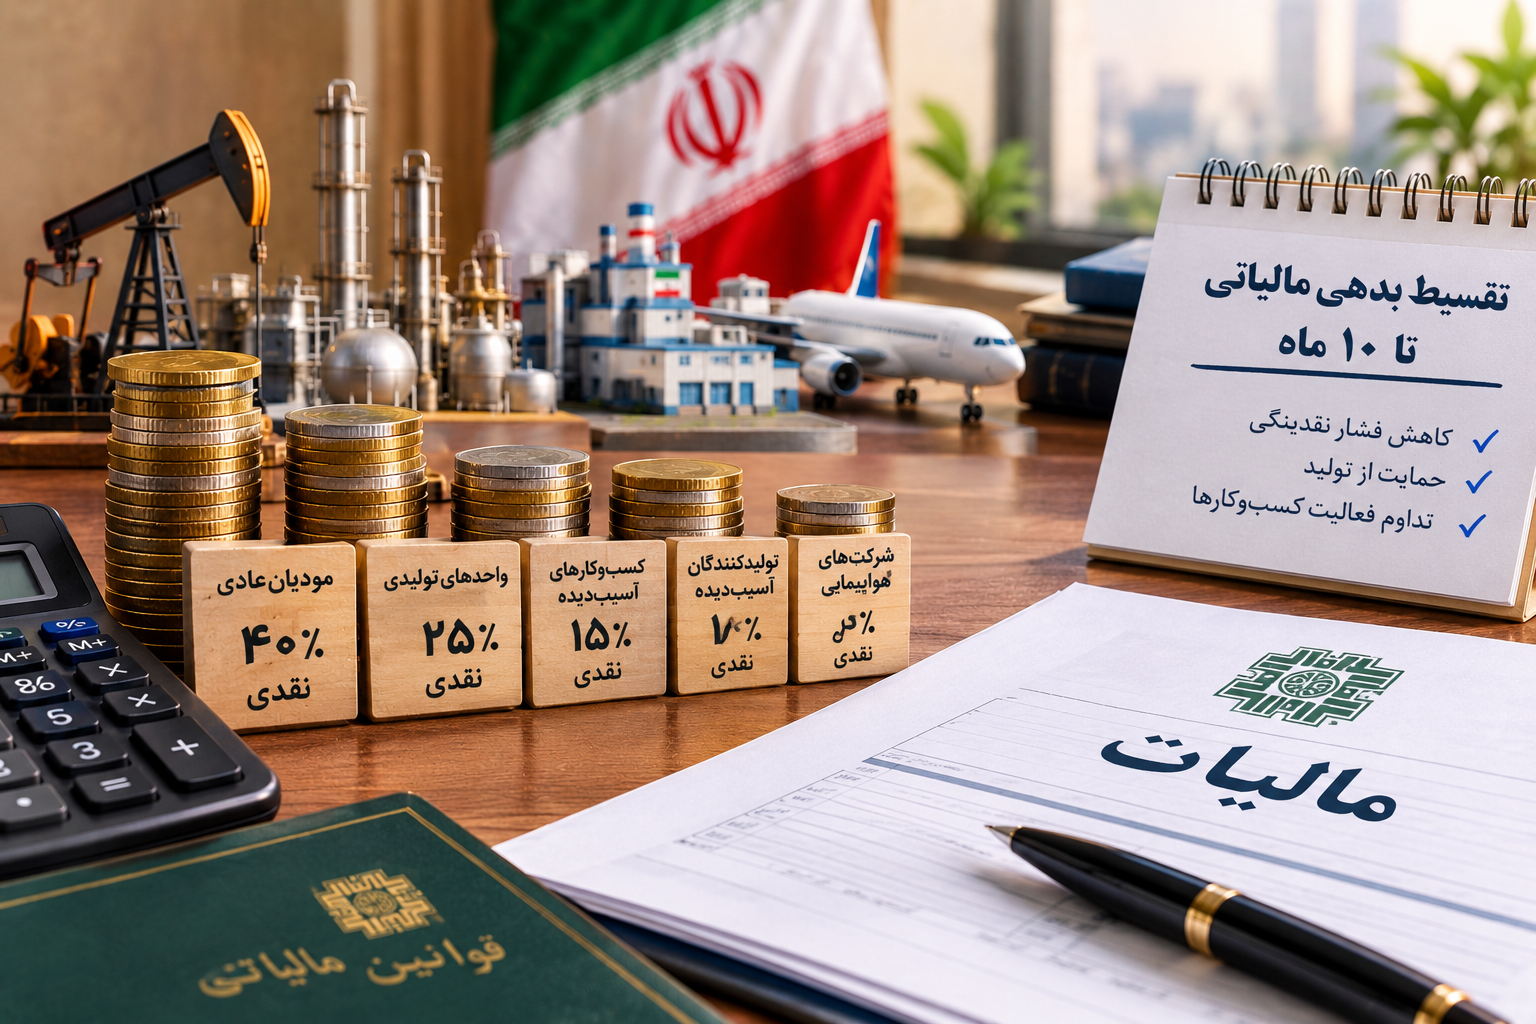
طبق جزئیات اعلامشده، مودیان عادی میتوانند ۴۰ درصد بدهی مالیاتی خود را بهصورت نقدی پرداخت کنند و باقیمانده بدهی را در سه قسط تسویه کنند.
این سازوکار با هدف کاهش فشار پرداخت یکجای بدهی و فراهم کردن فرصت بیشتر برای مودیان جهت مدیریت جریان نقدینگی در نظر گرفته شده است.
شرایط ویژه تقسیط مالیات برای واحدهای تولیدی
برای واحدهای تولیدی شرایط حمایتی بیشتری پیشبینی شده است. بر این اساس، سهم پرداخت نقدی اولیه این واحدها به ۲۵ درصد بدهی مالیاتی کاهش یافته و مابقی بدهی امکان تقسیط در مدت پنج ماه را خواهد داشت.
این حمایت میتواند برای واحدهایی که بخش قابل توجهی از منابع مالی خود را صرف هزینههای تولید، دستمزد، مواد اولیه و سرمایه در گردش میکنند، اهمیت بیشتری داشته باشد.
تقسیط بدهی مالیاتی کسبوکارهای آسیبدیده
برای کسبوکارهایی که از شرایط اخیر اقتصادی آسیب دیدهاند نیز تسهیلات جداگانهای در نظر گرفته شده است.
بر اساس این بسته، این گروه میتوانند تنها ۱۵ درصد بدهی مالیاتی خود را بهصورت نقدی پرداخت کنند و مابقی بدهی را تا هفت ماه تقسیط کنند.
حمایت بیشتر از تولیدکنندگان آسیبدیده
برای تولیدکنندگان آسیبدیده شرایط حتی آسانتر تعیین شده است. این واحدها تنها ملزم به پرداخت نقدی ۱۰ درصد بدهی مالیاتی هستند و میتوانند باقیمانده بدهی خود را طی هشت ماه پرداخت کنند.
هدف از این سطح از حمایت، جلوگیری از تشدید مشکلات نقدینگی و فراهم کردن امکان تداوم فعالیت واحدهای تولیدی عنوان شده است.
تقسیط ۱۰ ماهه بدهی مالیاتی شرکتهای هواپیمایی
شرکتهای هواپیمایی نیز در این بسته حمایتی مشمول شرایط ویژه شدهاند. این شرکتها میتوانند بدون پرداخت نقدی اولیه، کل بدهی مالیاتی خود را در مدت ۱۰ ماه تقسیط کنند.
این تصمیم با توجه به شرایط خاص فعالیت صنعت حملونقل هوایی و فشارهای مالی واردشده بر این بخش، در چارچوب حمایت از تداوم فعالیت کسبوکارها پیشبینی شده است.
هدف بسته حمایتی مالیاتی چیست؟
مجموع این تسهیلات با هدف کاهش فشار نقدینگی بر بنگاهها و جلوگیری از ایجاد اختلال در فعالیت اقتصادی طراحی شده است.
کاهش مبلغ پرداخت نقدی اولیه و افزایش مدت تقسیط میتواند به واحدهای تولیدی و کسبوکارهای آسیبدیده فرصت دهد منابع مالی خود را ابتدا برای حفظ تولید، پرداخت هزینههای جاری و تأمین سرمایه در گردش اختصاص دهند و سپس بدهیهای مالیاتی خود را تسویه کنند.
برآورد فرار مالیاتی در ایران
در بخش دیگری از این گزارش، به موضوع فرار مالیاتی و درآمدهای از دسترفته ناشی از معافیتهای قانونی اشاره شده است.
بر اساس برآوردهای موجود، رقم دقیق فرار مالیاتی در کشور به دلیل نبود یک پژوهش علمی جامع و قطعی مشخص نیست؛ با این حال، برخی برآوردها حجم فرار مالیاتی را حدود ۲۰ تا ۳۰ درصد مالیات وصولشده اعلام میکنند.
این رقم نشان میدهد شناسایی پایههای جدید مالیاتی و مقابله با فرار مالیاتی میتواند تأثیر قابل توجهی بر درآمدهای دولت داشته باشد.
درآمد از دسترفته ناشی از معافیتهای مالیاتی
در کنار فرار مالیاتی، معافیتهای قانونی مالیاتی نیز بخش قابل توجهی از درآمدهای بالقوه دولت را شامل میشود.
بر اساس آخرین برآورد اعلامشده از سوی سازمان امور مالیاتی، درآمد از دسترفته ناشی از معافیتهای قانونی بیش از ۲ هزار و ۸۲۰ همت برآورد شده است؛ رقمی که طبق این برآورد، حداقل معادل کل درآمد مالیاتی مصوب سالانه کشور است.
در مجموع، بستههای جدید تقسیط بدهی مالیاتی از یک سو با هدف حمایت از مودیان، تولیدکنندگان و کسبوکارهای آسیبدیده طراحی شده و از سوی دیگر، موضوع کاهش فرار مالیاتی و بازنگری در معافیتهای مالیاتی را به یکی از محورهای مهم سیاستگذاری درآمدی دولت تبدیل میکند.
دیدگاهتان را بنویسید