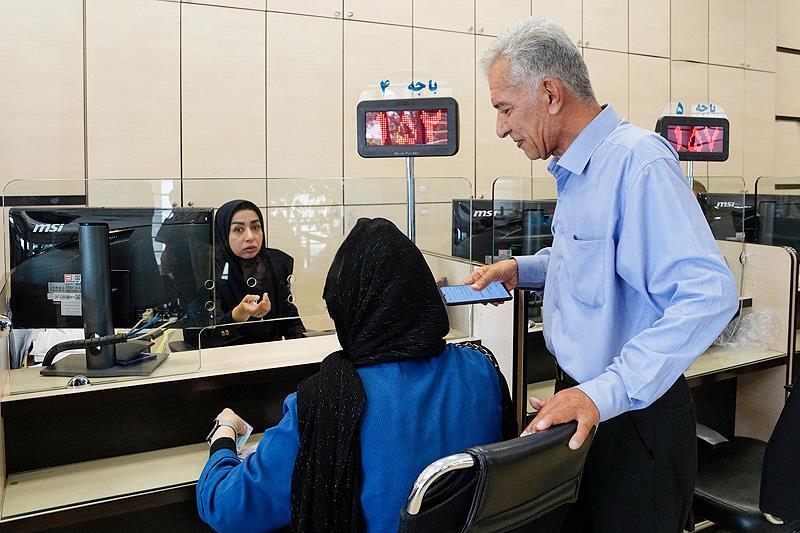
ساماندهی حسابهای بانکی در ماههای اخیر به یکی از محورهای مهم سیاستهای بانک مرکزی تبدیل شده است. هدف این سیاست، شناسایی و تعیین تکلیف حسابهای راکد و مازاد و جلوگیری از انباشت حسابهای غیرضروری در شبکه بانکی است.
با این حال، همزمان با اجرای این سیاست، برخی مشتریان بانکها تجربه متفاوتی دارند. افرادی که از قبل در یک بانک حساب فعال دارند، هنگام تشکیل پرونده تسهیلاتی با درخواست افتتاح حساب جدید مواجه میشوند؛ در برخی موارد حتی از ضامن نیز خواسته میشود حساب جداگانهای در همان بانک افتتاح کند.
مشتری دارای حساب فعال چرا باید حساب جدید باز کند؟
یکی از پرسشهای اصلی مشتریان این است که اگر فرد در همان بانک حساب فعال داشته باشد، چرا برای دریافت تسهیلات باید حساب دیگری افتتاح کند؟
اگر افتتاح حساب جدید برای پرداخت وام به دلیل فنی یا مقرراتی ضروری است، بانک باید مبنای این الزام را برای مشتری توضیح دهد. بهویژه آنکه سیاست جدید بانک مرکزی اساساً با هدف کاهش تعداد حسابهای غیرضروری و ساماندهی حسابهای راکد اجرا شده است.
در چنین شرایطی، ایجاد یک حساب جدید برای مشتریای که پیش از این در همان بانک حساب فعال دارد، بدون ارائه توضیح شفاف، میتواند با هدف اصلی سیاست ساماندهی حسابهای بانکی در تعارض قرار گیرد.
آیا افتتاح حساب جدید برای دریافت تسهیلات اجباری است؟
نکته مهم این است که نباید هر درخواست شعبه را بهعنوان یک الزام قانونی تلقی کرد. تفاوت میان مقررات بانک مرکزی، ضوابط داخلی بانک و رویه یک شعبه باید برای مشتری مشخص باشد.
اگر بانک برای پرداخت تسهیلات به حسابی با ویژگی مشخص نیاز دارد، باید اعلام کند چرا حساب فعال موجود قابل استفاده نیست و مبنای افتتاح حساب جدید چیست.
این موضوع بهخصوص برای مشتریانی اهمیت دارد که همزمان درگیر فرآیند دریافت وام، ارائه مدارک و معرفی ضامن هستند و عملاً امکان چانهزنی یا پیگیری دقیق ضوابط را در شعبه ندارند.
بانک مرکزی برای محدودیت تعداد حسابها راهکار دارد
بر اساس توضیحات منتشرشده درباره سیاست ساماندهی حسابهای بانکی، داشتن حساب راکد یا تعدد حسابها نباید به خودی خود مانع دریافت خدمات بانکی و تسهیلات شود.
در مواردی که مشتری به دلیل محدودیتهای مربوط به تعداد حسابها امکان افتتاح حساب عادی جدید را نداشته باشد، اما برای دریافت خدمتی مانند تسهیلات به یک حساب نیاز داشته باشد، امکان استفاده از حساب با دوره استفاده محدود پیشبینی شده است.
بنابراین، وجود حسابهای متعدد یا راکد نباید بهانهای برای متوقف کردن فرآیند دریافت تسهیلات باشد.
ماجرای افتتاح حساب برای ضامن چیست؟
موضوع دیگری که نیاز به شفافسازی دارد، درخواست افتتاح حساب از ضامنان تسهیلات است.
در برخی موارد، ضامن در حالی که ممکن است در همان بانک حساب فعال داشته باشد، با درخواست افتتاح حساب جدید از سوی شعبه مواجه میشود. اینجا نیز سؤال اصلی این است که حساب جدید دقیقاً برای چه خدمتی مورد نیاز است و آیا حساب فعال موجود نمیتواند همان کارکرد را داشته باشد؟
اگر بانک برای برداشت اقساط، ثبت تعهدات یا انجام عملیات مشخص بانکی به حساب ضامن نیاز دارد، باید ضرورت این حساب و مبنای مقرراتی آن برای مشتری روشن شود.
در غیر این صورت، این نگرانی ایجاد میشود که افتتاح حساب جدید از یک الزام واقعی به یک رویه شعبهای تبدیل شده باشد.
سامانه حسام برای کاهش حسابهای مازاد راهاندازی شده است
ساماندهی حسابهای بانکی در حالی دنبال میشود که سامانه «حسام» نیز با هدف تسهیل تعیین تکلیف حسابهای مازاد و راکد راهاندازی شده است.
هدف از چنین سیاستی این است که مشتری بتواند حسابهای غیرضروری خود را شناسایی و تعیین تکلیف کند و در نهایت تعداد حسابهای بدون استفاده در شبکه بانکی کاهش یابد.
اما اگر مشتری پس از بستن حسابهای مازاد، برای دریافت یک تسهیلات بانکی دوباره به افتتاح حساب جدید هدایت شود، این پرسش مطرح خواهد شد که سازوکار ساماندهی حسابها تا چه اندازه با فرآیندهای عملیاتی شعب هماهنگ شده است.
یک سیاست و دو رفتار بانکی
مسئله اصلی در اینجا مخالفت با افتتاح حساب جدید نیست؛ بلکه لزوم شفاف بودن دلیل افتتاح حساب است.
اگر حساب جدید برای دریافت تسهیلات از نظر فنی و مقرراتی ضروری است، بانک باید ضابطه مربوطه را بهصورت روشن اعلام کند. اما اگر مشتری دارای حساب فعال بتواند همان خدمت را با حساب موجود دریافت کند، الزام او به افتتاح حساب دیگر نیازمند توضیح است.
این موضوع میتواند برای بانکها و بانک مرکزی اهمیت ویژهای داشته باشد؛ زیرا اجرای موفق سیاست ساماندهی حسابهای بانکی تنها با صدور بخشنامه محقق نمیشود و لازم است رویه شعب نیز با همان سیاست هماهنگ باشد.
بانک مرکزی باید درباره افتتاح حساب برای دریافت وام شفافسازی کند
اکنون یکی از مطالبات مهم مشتریان بانکی، مشخص شدن پاسخ این سؤال است:
آیا بانکها میتوانند مشتری دارای حساب فعال را برای دریافت تسهیلات ملزم به افتتاح حساب جدید کنند؟
در صورتی که چنین الزامی وجود دارد، باید مبنای مقرراتی آن برای مشتری مشخص باشد. همچنین لازم است روشن شود در چه شرایطی افتتاح حساب جدید برای وامگیرنده یا ضامن ضروری است و چه زمانی حساب فعال قبلی کفایت میکند.
از سوی دیگر، اگر چنین الزامی در مقررات بانک مرکزی وجود ندارد، لازم است مسیر مشخصی برای اعتراض و ثبت شکایت مشتریانی که با چنین درخواستی از سوی شعب مواجه میشوند، اعلام شود.
ساماندهی حسابهای بانکی نباید به افتتاح حسابهای جدید منجر شود
هدف از ساماندهی حسابهای بانکی، کاهش حسابهای مازاد و راکد و افزایش شفافیت در شبکه بانکی است. بنابراین، اجرای این سیاست زمانی میتواند به نتیجه مطلوب برسد که ضوابط آن در تمامی مراحل ارائه خدمات بانکی، از افتتاح حساب تا پرداخت تسهیلات، به شکل یکپارچه اجرا شود.
در نهایت، مسئله اصلی برای مشتریان صرفاً تعداد حسابها نیست؛ بلکه شفافیت مقررات و یکسان بودن رویه شعب بانکی است. مشتری باید بداند برای دریافت وام دقیقاً چه حسابی لازم دارد، چرا به آن نیاز است و این درخواست بر اساس کدام مقرره مطرح میشود.
اگر سیاست بانک مرکزی کاهش حسابهای مازاد است، انتظار میرود شبکه بانکی نیز در فرآیند پرداخت تسهیلات، بدون ضرورت مشخص، مشتریان را به افتتاح حسابهای جدید سوق ندهد.
دیدگاهتان را بنویسید