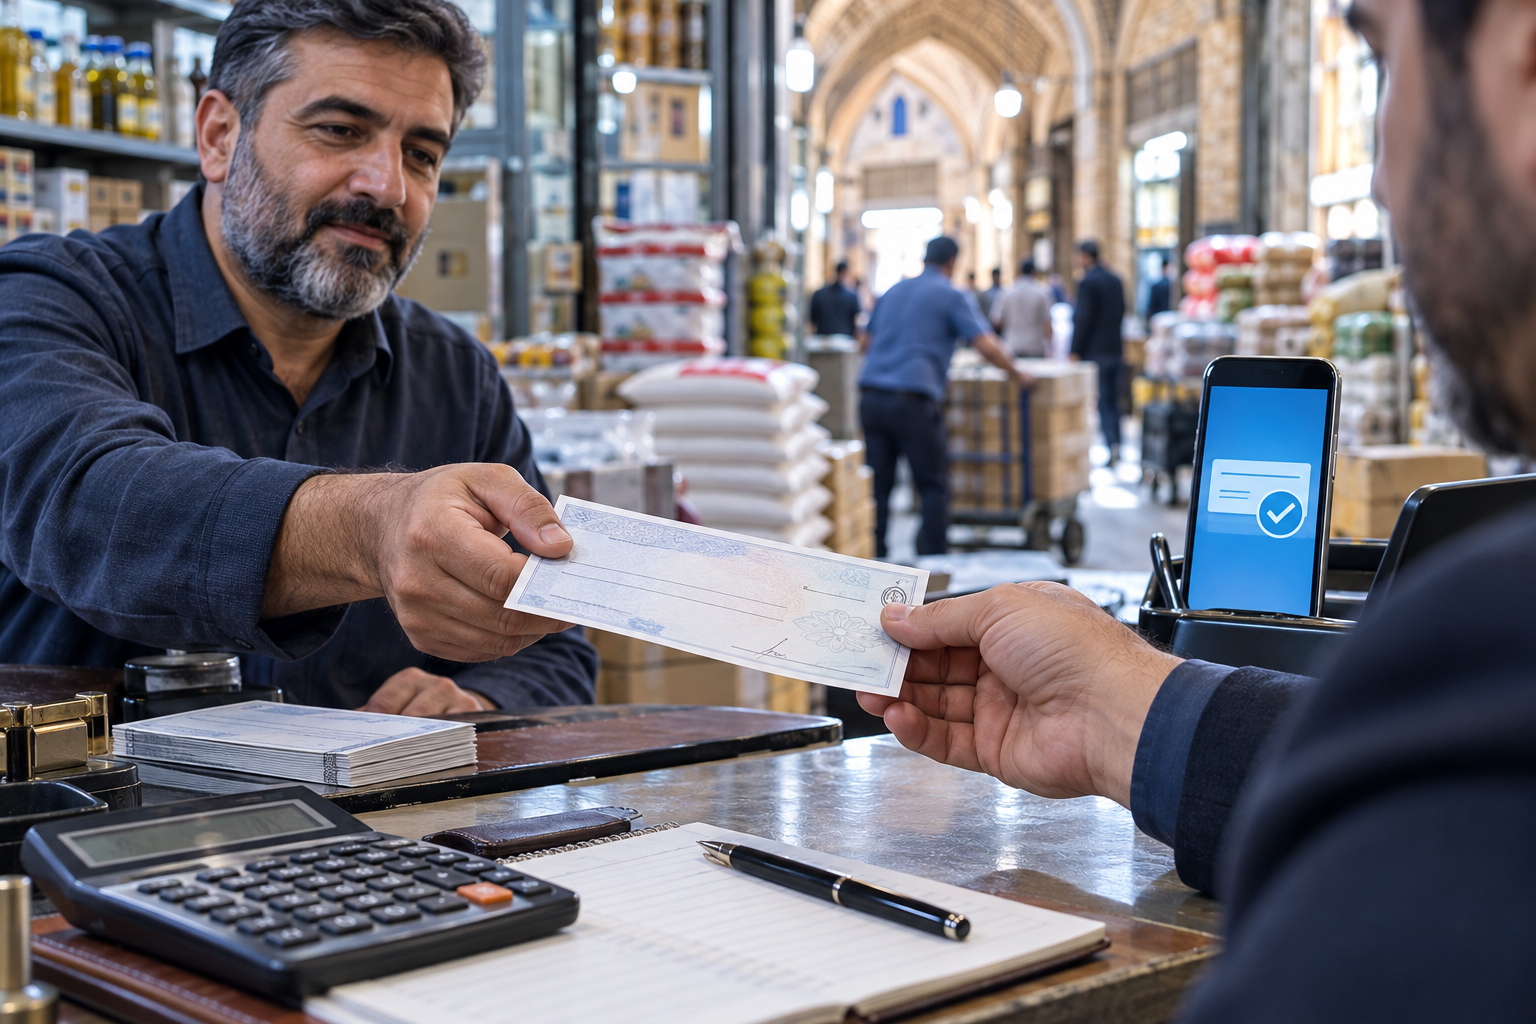
در بسیاری از معاملات مدتدار بازار سنتی، چک کاغذی بخشی از سازوکار اعتبار میان خریدار و فروشنده است. فروشنده کالا را تحویل میدهد و در مقابل، تعهد پرداخت در تاریخ مشخص دریافت میکند.
برای بسیاری از کسبه، مشاهده فیزیکی چک، مشخصات صادرکننده، تاریخ سررسید و امکان نگهداری و بایگانی آن، فرآیند معامله را قابل فهم و ملموس میکند.
از سوی دیگر، در بازارهای عمدهفروشی، چک دریافتی گاهی در معاملات بعدی نیز مورد استفاده قرار میگیرد و به بخشی از چرخه اعتبار میان فعالان زنجیره تأمین تبدیل میشود.
چرا بخشی از اصناف در برابر چک دیجیتال مقاومت میکنند؟
مقاومت برخی فعالان بازار در برابر حذف چک کاغذی را نمیتوان صرفاً به بیاعتمادی به فناوری نسبت داد. تجربه کاربری، سرعت، پذیرش طرف مقابل و اطمینان از ثبت صحیح معامله از عوامل مهم در تصمیم کسبه هستند.
وقتی خریدار و فروشنده در یک معامله مدتدار قرار دارند، هرگونه ابهام درباره ثبت یا تأیید تعهد میتواند روند معامله را متوقف کند. برای کسبهای که در طول روز چندین معامله انجام میدهد، سادگی و سرعت اهمیت زیادی دارد.
به همین دلیل، اگر ابزار دیجیتال در عمل نیازمند مراحل متعدد، اپلیکیشنهای مختلف، رمزها یا تأییدهای زمانبر باشد، ممکن است استفاده از چک کاغذی همچنان برای بخشی از بازار سادهتر به نظر برسد.
اختلال سامانهای؛ یکی از موانع پذیرش
یکی از چالشهای مهم در دیجیتالیشدن معاملات، وابستگی فرآیند به اینترنت، سامانههای بانکی و ابزارهای الکترونیکی است.
در بازار، معامله معمولاً منتظر نمیماند. کالا باید تحویل شود، بار از انبار خارج شود و فروشنده بتواند معامله بعدی را انجام دهد. بنابراین کندی یا اختلال در فرآیند ثبت دیجیتال میتواند به یک مانع عملی تبدیل شود.
مسئله زمانی جدیتر میشود که همه اعضای زنجیره تأمین از ابزار دیجیتال استفاده نکنند. اگر فروشنده، مشتری یا تأمینکننده همچنان چک کاغذی بخواهد، یک فعال اقتصادی بهتنهایی نمیتواند کل فرآیند معاملات خود را دیجیتال کند.
اعتماد اجتماعی همچنان اهمیت دارد
در بازار سنتی، اعتبار فقط بر اساس اطلاعات بانکی و سامانههای رسمی شکل نمیگیرد. سابقه همکاری، شناخت صنفی، اعتبار خانوادگی و معرفی افراد مورد اعتماد نیز در تصمیمگیری معاملهگران اثرگذار است.
چک کاغذی در چنین محیطی بخشی از همین سازوکار اعتماد محسوب میشود؛ سندی که طرفین میتوانند آن را ببینند، نگهداری کنند و در صورت بروز اختلاف، به آن استناد کنند.
بنابراین گذار به چک دیجیتال نیازمند آن است که ابزار جدید بتواند همان سطح از اطمینان و قابلیت پیگیری را با تجربهای سادهتر ارائه کند.
نگرانیهای مالیاتی؛ بخش دیگری از مسئله
موضوع دیگری که در پذیرش ابزارهای دیجیتال مطرح میشود، نگرانی برخی کسبه درباره نحوه ثبت و تفسیر تراکنشهای مالی است.
در بسیاری از کسبوکارها، تمام پولی که از حساب یک فعال اقتصادی عبور میکند، الزاماً درآمد یا سود او نیست. ممکن است مبلغی از مشتری دریافت و همان مبلغ برای تسویه با تأمینکننده پرداخت شود.
از این رو، فعالان بازار به شفافیت درباره تفکیک حسابهای تجاری و شخصی، نحوه شناسایی درآمد و چگونگی استفاده از دادههای تراکنشها نیاز دارند.
هرچه این قواعد برای کسبه روشنتر باشد، نگرانی درباره پیامدهای مالیاتی ثبت دیجیتال نیز میتواند کاهش پیدا کند.
ریسک نقدینگی و نگرانی از محدودیتهای بانکی
چک در بازار فقط ابزار پرداخت نیست؛ در بسیاری از معاملات، وسیلهای برای مدیریت زمان پرداخت و نقدینگی است.
کسبوکاری که با حاشیه سود محدود فعالیت میکند، ممکن است برای تأمینکننده، مشتری و سایر طرفهای معامله برنامه زمانی مشخصی داشته باشد. بنابراین هر محدودیت ناگهانی در دسترسی به خدمات بانکی میتواند جریان نقدینگی آن را تحت تأثیر قرار دهد.
به همین دلیل، فعالان بازار هنگام پذیرش ابزارهای جدید به این موضوع توجه میکنند که در صورت بروز خطا، برگشت یا اختلاف، مسیر حل مسئله چقدر سریع و قابل پیشبینی خواهد بود.
چگونه میتوان چک کاغذی را واقعاً کنار گذاشت؟
حذف تدریجی چک کاغذی صرفاً با الزام قانونی یا توسعه یک سامانه اتفاق نمیافتد. برای پذیرش گستردهتر چک دیجیتال، چند عامل اهمیت دارد:
- سادگی فرآیند: ثبت و تأیید معامله باید در چند مرحله انجام شود.
- پایداری سامانه: اختلال نباید موجب توقف معامله شود.
- رسید قابل استناد: طرفین باید بلافاصله مدرکی روشن از تعهد خود داشته باشند.
- هماهنگی زنجیره تأمین: خریدار، فروشنده و تأمینکننده باید امکان استفاده از یک سازوکار مشترک را داشته باشند.
- شفافیت مالیاتی: نحوه برخورد مالیاتی با تراکنشها باید برای اصناف روشن باشد.
- حل اختلاف سریع: در صورت اشتباه یا اختلاف، مسیر اصلاح و پیگیری باید مشخص باشد.
- آموزش صنفی: آموزش سامانهها باید متناسب با نیاز واقعی کسبه و نه صرفاً بر اساس دستورالعملهای فنی ارائه شود.
چک دیجیتال؛ زمانی جایگزین میشود که سادهتر باشد
تجربه بازار نشان میدهد مسئله اصلی، مخالفت با فناوری نیست؛ بلکه فاصله میان طراحی ابزارهای دیجیتال و نیازهای روزمره کسبوکارها است.
کاسب در زمان معامله به دنبال چند چیز مشخص است: بداند معامله انجام شده، تعهد طرف مقابل ثبت شده، سررسید مشخص است و در صورت بروز اختلاف، راه پیگیری روشن است.
اگر چک دیجیتال بتواند این نیازها را سریعتر، مطمئنتر و کمهزینهتر از چک کاغذی پاسخ دهد، پذیرش آن میتواند بهتدریج و بدون مقاومت گسترده افزایش پیدا کند.
در نهایت، مسیر حذف چک کاغذی بیش از آنکه به اجبار وابسته باشد، به اعتمادسازی، زیرساخت پایدار، طراحی ساده و شفافیت مالی و حقوقی نیاز دارد. تا زمانی که این فاصله میان تجربه سنتی بازار و ابزار دیجیتال کاملاً برطرف نشود، چک کاغذی برای بخش قابل توجهی از معاملات مدتدار همچنان یک ابزار آشنا و قابل اتکا باقی خواهد ماند.
دیدگاهتان را بنویسید